7月29日,三星电机正式向全球合作经销商下发调价通知,公告明确自8月1日起,全品类MLCC出货价格上调30%,调价清单覆盖消费电子、工控设备、车载零部件以及AI服务器对应的全部规格料号,不存在豁免品类。通知文档当中,企业将价格调整的缘由归于持续扩张的结构性需求。尽管持续优化产线运转效率,推进生产线扩建工作,供应链承压幅度已经超出企业内部消化的上限,只能通过调整售价保障产品品质的稳定交付。
调价消息流出的一周前,日本厂商太阳诱电已经完成调价函的下发,对外宣告9月1日开启新一轮提价操作。这家企业在4月份刚刚落地一轮价格上调,车规级产品当时涨幅区间落在10%‑30%,消费端规格上调幅度维持6%‑13%。二次调价的说明文字里,太阳诱电着重提及钛酸钡粉体、镍粉以及各类稀土辅助原料的采购成本持续走高,单纯依靠工艺优化、压缩内部开支,已经难以对冲原料端带来的成本压力。企业额外作出风险提示,即便客户愿意接受新的报价,工厂依旧没有办法给出准时交货的承诺,订单交付周期还会继续拉长。
两份接连释放的调价公告,很快在分销渠道形成连锁反应。各大代理商同步向上调整现货的挂牌报价,渠道端平均涨幅维持20%‑25%,部分紧缺规格现货的交易价格甚至上涨至原先报价的两至三倍。调研机构TrendForce跟踪统计的数据显示,本轮供货紧张并不局限于AI服务器专属的高容型号,紧缺状态顺着供应链逐步向普通消费级产品传导。日韩头部制造企业持续调配生产线资源,把大量设备、物料倾斜到高附加值算力专用MLCC,留给手机、家电通用元器件的生产资源不断缩减,消费品类别的供货缺口一天天扩大。
拆解需求端的数据能够清晰看见市场结构发生的改变。传统服务器单台设备MLCC的使用数量大约在2200颗,完成算力升级后的AI服务器单机消耗量攀升至28000颗,用量提升幅度达到13倍。伴随着新一代算力芯片陆续投产上线,机柜内部供电架构进一步精细化,单套服务器机柜对应的MLCC物料开销持续走高。机构测算的数据显示,2026年全球AI服务器领域对应的MLCC新增需求将达到726亿颗,和上一年度对比实现87%的同比增长,2025‑2030年该细分赛道年均增长速度维持30%上下。
新能源汽车板块构成另一重稳定的需求支撑。一台普通燃油车辆MLCC整体用量约3000颗,普通纯电车型的消耗规模直接突破一万八千颗,用量相当于燃油车辆的六倍。800伏高压平台大范围落地,高阶自动驾驶配置不断下放,车规元器件的采购需求保持每年20%以上的增速,为行业提供长期的需求底盘,对冲手机、传统PC终端需求疲软带来的压力。
产能端却很难在短时间匹配不断膨胀的订单。高端MLCC完整的建设、良率爬坡周期普遍需要两年甚至更长时间。超薄介质薄膜、上千层介质堆叠、高温烧结一致性控制,整套工艺链条当中遍布技术关卡。一款产品想要进入服务器、整车厂商的供货目录,完整认证流程往往耗时十二个月以上。客户完成供应商筛选之后,切换零部件供应商需要付出高额的验证成本,新增的订单资源更容易流向已经通过资质核验、具备稳定产能的制造企业。
村田、三星电机、太阳诱电三家海外龙头合计占据全球高端市场近八成份额。现阶段海外工厂设备的运转负荷长期稳定在80%以上,很难快速腾出大规模新增产能。头部厂商现阶段的经营策略不再是无差别扩充全部品类的产能,主动选择削减低毛利通用型号的资源投放,集中力量争抢算力、车载赛道的高利润订单。生产线资源重新分配过后,大量通用规格元器件的订单开始向外溢出,本土制造企业迎来承接外流订单的窗口期。
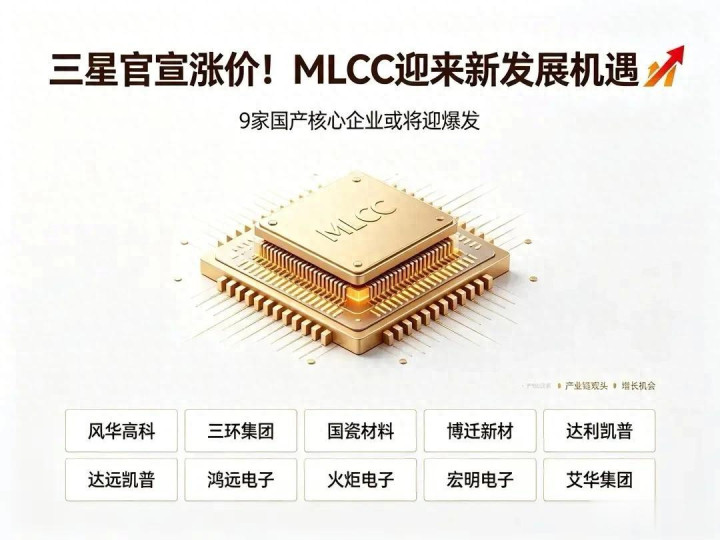
国内MLCC赛道当中,九家核心企业分别卡位不同细分赛道,各家的技术积淀、产能布局、主攻方向存在明显区分。
风华高科作为大陆地区综合产能规模靠前的本土厂商,多条新增产线陆续完成投产,现已实现八大关键主材自主制造,粉体、浆料不再完全依靠外部采购。多款适配AI服务器的元器件顺利完成国内算力设备厂商的资质核验,拿到车规级产品的全套认证资质,供货多家本土新能源车企。企业的短板同样清晰,对标海外顶尖的超高容规格,介质薄膜厚度、堆叠工序良品率依旧留有提升空间,中低端品类的市场还要面对激烈的价格竞争。
三环集团依托多年电子陶瓷领域的技术积累,走出差异化经营路线,将发展重心放在高附加值品类。企业可以自主合成纳米级别钛酸钡粉体,打通从陶瓷原材料到成品元器件的整套生产流程,依靠原材料自给带来可观的成本优势。目前已经完成1微米介质层、上千层堆叠规格产品的量产,相关产品进入多家国产算力设备制造企业的供应链。企业现阶段需要持续面对的难题在于,海外头部大客户的供货准入认证进度偏慢,海外市场的营收占比还有不小的提升空间。
微容科技把研发资源集中投向超微型、高容量、车规级元器件。工厂持续扩充对应的生产线,产品规格覆盖多款小尺寸元器件型号。现阶段大量资源投入产能爬坡,整体盈利水平还没有完全释放,车规产品的客户认证还处在持续推进的阶段,短期之内营收贡献依旧有限。
宇阳科技深耕超微型MLCC赛道,对应的产品广泛供给智能手机、可穿戴终端、通信基站射频模块。企业在小尺寸元器件的工艺层面积攒大量经验,算力、车载高端品类的布局起步相对更晚,高端型号营收占比依旧偏低,业绩增长更多依靠消费电子板块的订单支撑。
鸿远电子长期聚焦高可靠性元器件赛道,产品更多流向军工、工业控制领域。整套质量管控体系成熟,产品稳定性指标表现突出。算力服务器、新能源汽车板块的布局推进节奏偏慢,跨赛道拓展需要投入大量资金开展产品认证,短期很难贡献大规模的营收增量。
昀冢科技属于赛道内的后入局选手,原本的主营业务为手机摄像头零部件,完成业务转型之后发力电子陶瓷、MLCC业务。已经完成0805尺寸10μF规格元器件的量产工作,覆盖多款市面主流的小尺寸规格。MLCC板块正处在产能爬坡、良品率打磨、客户资质核验的关键阶段,该业务板块暂时没能实现稳定盈利,后续经营表现还要看产能释放与客户拓展进度。
火炬电子旗下MLCC业务重点服务军工配套市场,元器件可靠性指标处于行业上游水平。民用算力、车载赛道的业务布局节奏平缓,高端算力规格的产品还处在研发送样阶段,短时间很难拿到大批量订单,赛道拓展的弹性相对有限。
国瓷材料主要深耕上游钛酸钡粉体的生产制造,向下游各家MLCC成品工厂供应核心陶瓷介质粉料。国产MLCC工厂产能持续扩张,粉体产品的订单需求随之上涨。粉体赛道同样会迎来行业竞争加剧的局面,一旦行业整体的扩产节奏超出下游需求增长速度,产品的议价能力便会出现回落。
博迁新材主攻MLCC生产环节当中不可或缺的镍粉原材料,80纳米规格超细镍粉实现稳定量产。伴随着海内外高端MLCC产能扩张,超细镍粉的采购需求持续走高。企业经营层面的风险点来自下游客户的订单波动,如果下游元器件工厂扩产计划放缓,镍粉产品的订单规模会随之收缩。
行业景气上行不等于所有企业都能够同步兑现经营层面的增长红利。订单外溢仅仅代表市场当中多出可供争取的业务资源,能不能把潜在订单转化为实实在在的营收,取决于多项硬性条件。部分企业虽然对外公布庞大的扩产规划,生产线建设、良品率提升的进度往往慢于市场预期,规划产能和实际有效产出之间存在不小的缺口。不少企业高端型号依旧停留在送样、小批量试供阶段,正式大批量供货需要熬过漫长的认证周期,市场行情升温,并不代表认证流程会自动缩短。
价格上行周期同样暗藏周期反转的隐患。倘若各大厂商集中开启大规模扩产,两三年之后市场就有可能迎来供给过剩。一旦云厂商缩减算力设备采购开支,新能源车的备货节奏放缓,MLCC的需求规模便会随之收缩,行业会重新进入价格下行的阶段。原材料端的波动也会持续干扰企业的盈利表现,钛酸钡粉体、超细镍粉报价一旦持续走高,如果企业没有办法把成本压力向下传导,毛利率就会被持续压缩。
海外巨头的战略调整属于长期的结构性变化,却不意味着本土企业能够直接抢占全部市场份额。海外厂商依旧牢牢把控大量超高容、超高可靠性的尖端产品市场,大量核心长协订单依旧掌握在村田、三星电机手中。国产企业现阶段的机会,更多集中在通用规格、中高端算力配件、车载元器件的增量市场。企业想要稳住增长节奏,需要一步步完成客户资质核验,持续打磨工艺,慢慢拉高高端产品在营收当中的占比。
普通市场参与者观察这条产业链的变化,需要跳出“涨价就等同于业绩立刻爆发”的固有认知。跟踪行业的过程当中,可以持续留意几项关键信号。各个工厂有效产能的释放进度,不能只盯着企业对外发布的扩产规划,重点关注每个季度真实落地的产出规模。产品客户认证的推进状态,分清产品处在送样、小批量试供还是大批量供货阶段,不同阶段对应的营收贡献存在巨大差距。下游终端厂商的采购节奏,云厂商算力设备采购预算、整车厂元器件备货的节奏,决定整条产业链需求端的景气延续时长。企业财报当中高端品类营收占比、毛利率的变化情况,能够直观体现企业产品结构升级有没有真正落地。
MLCC行业正在经历一轮结构性的格局重塑。AI算力基建、新能源汽车带来新增需求,海外龙头调整产能分配策略,给本土制造企业打开难得的发展窗口期。产能建设周期漫长、客户认证门槛偏高、行业周期性波动,多重因素依旧构成重重考验。九家国产核心企业各自
嘉汇优配提示:文章来自网络,不代表本站观点。